ether.fi
ether.fi 是 Ethereum 上的一个加密原生数字银行,它在单一应用程序中结合了非托管质押、自动化收益和策略金库以及支付功能,允许用户在连接的体验中储蓄、增长和消费加密货币,包括质押 ETH、在去中心化金融 (DeFi) 中部署资产、访问用于全球转账的法币出入金通道,以及使用关联支付卡支付日常商品。该项目由 Mike Silagadze 和 Rok Kopp 于 2022 年创立。[1]
截至 2026 年 4 月,ether.fi 管理着超过 280 万个质押的 ETH,当时价值约 65 亿美元,并拥有约 300,000 个账户和 70,000 张活跃的 Cash 卡。[20] 到 2026 年底,该协议计划完全退出基于 EigenLayer 的再质押,届时只有不到 1% 的资产仍在再质押中,并计划在 2026 年第四季度移除 EigenPod 提款凭证。[23]
概述
Ether.fi 是一个去中心化的 staking 和 DeFi 协议,其结构设计使用户能够在 Stake、Liquid 和 Cash 产品线中保留对其质押 ETH 及相关收据代币的控制权。[8] 在其官方文档和博客中,ether.fi 将自己描述为一家加密新银行,将 staking、收益金库和支付整合到一个非托管应用程序中,并在文档主页上将 Stake、Liquid 和 Cash 确定为主要面向用户的产品支柱。[14] 用户将 ETH(以及在新产品中的 BTC 和 USD)存入 Liquidity Pool。协议从该池中创建 validators,这些验证器由使用分布式 Validator 技术(DVT)的 node 运营商集群运行,而不是由管理自己 validator 密钥的个人独立质押者运行。这种池化模型在 Liquidity Pool 之上发行 eETH 和 weETH 作为 liquid staking 收据,并为自动化 DeFi 策略和消费产品提供支持。[1]
生态系统
Ether.fi 的生态系统涵盖了参与 DVT 集群的 节点 运营商、将 eETH 和 weETH 作为 抵押品 集成的 DeFi 协议,以及在预言机、安全和再质押等领域的合作伙伴。从 2025 年到 2026 年,该协议采取了更为保守的再质押风险态势,增加了非再质押头寸中持有的资产比例,避免向可罚没的再质押协议分配资金,并将再质押风险敞口从 weETH 转移到独立的自愿选择代币 weETHs 中,同时逐步缩减其 EigenLayer 头寸。[9] [10] Ether.fi 的安全资料描述了一个四层防御模型——涵盖运营安全、智能合约、跨链控制和主动防御——旨在限制桥接或外部协议等周边基础设施故障的影响。[15]
独立质押者
Ether.fi 将分布式 验证器 技术 (DVT) 作为其 质押 设计的核心部分,以增强 以太坊 网络内 验证器 的安全性和弹性。这项技术使独立 节点 运营商能够参与分布在多个机器和地点的 验证器 集群,从而为网络去中心化做出贡献,并减少对中心化数据中心的依赖。[4]
在 Operation Solo Staker 等计划中,个人运营商加入基于 SSV Network 和 Obol 等中间件构建的 DVT 集群,而无需支付自己的 32 ETH 保证金。[4] 这些集群中的 验证器 资金来自 ether.fi 的中央流动性池 (LiquidityPool),运营商代表池化质押者运行协议 验证器,通过满足运行时间、硬件和运营标准来赚取 质押 奖励份额。[4] 资格要求侧重于先前的 质押 经验、可靠的连接性以及对计划服务条款的遵守,配置细节随着独立质押者和 DVT 计划的成熟而不断演变。
Liquid
Liquid 是一个非托管 DeFi 金库系列,可代表用户在多个协议中自动进行策略选择和重新平衡。Liquid 金库接受 eETH、weETH、WETH、BTC 和以美元计价的代币等资产,并将其分配到集成的 DeFi 场所,以寻求风险调整后的收益,而无需用户直接管理头寸。Ether.fi 的实时 Liquid 金库建立在两种主要架构上:用于大多数链上金库的 Veda 的 BoringVault 框架,以及用于储备型和现实世界资产 (RWA) 金库的 Midas 基础设施。这些共同反映了对以 ETH、BTC、USD 和 RWA 为导向的策略的日益关注。[11] [8] 2026 年 6 月,作为这一 RWA 推进的一部分,ether.fi 专门向基于 Plume Nest Vaults 构建的 Plume RWA 金库分配了 1 亿美元,为 ether.fi 用户提供机构级的现实世界资产收益,这一合作在“合作伙伴”部分有进一步描述。[21]
Cash
Cash 是 ether.fi 的加密原生信用卡和支付产品,与 Stake 和 Liquid 产品线一同集成在主应用程序和投资组合中。[14][13] 它结合了 Visa 信用卡和与用户 ether.fi 账户关联的移动应用程序,允许用户在将底层资产保留在非托管智能合约金库中的同时,针对平台上的加密余额进行消费。[19] 通过这种集成,用户可以直接从其 ether.fi 投资组合中为日常购买提供资金,而无需将资产转移到托管中介机构。在 2026 年 8 月的“ether.fi Summer”发布中,发布报道将 Cash 体验描述为捆绑了代币化股票和金属、使用投资组合背书信用的集成 Aave V4 借贷市场、闲置稳定币的自动收益,以及涵盖约 70 种货币的法币出入金通道。首席执行官 Mike Silagadze 将这些功能视为更广泛的非托管加密新银行(neobank)战略的一部分。[22]
Cash 还允许用户通过作为 ether.fi 在 Optimism 上“Summer”发布的一部分而部署的专用 Aave 市场,以其包括 DeFi 仓位在内的 ether.fi 资产进行借贷。[13][8] 信用额度通过此 Aave 部署进行路由,以便在 ether.fi 生态系统中持有的计息仓位可以作为抵押品,同时保持在链上且非托管。这种结构使 Cash 与 ether.fi 更广泛的收入模式保持一致,其中来自卡片交换费、外汇价差以及某些余额利息的支付相关收入将贡献给与 ETHFI 持币者共享的协议收入。[8]
Cash 的主要功能包括:
- 通过与 ether.fi 余额关联的 Visa 信用卡进行刷卡消费,并享受购物返现和奖励。
- 集成多种货币的法币出入金通道,支持银行账户与加密资产之间的充值和提现。
- 支持使用计息的 ether.fi 和 DeFi 资产作为借贷抵押品,信用通过专用的 Aave 市场路由,而资产则保留在智能合约金库中。[19][13]
功能
在生产环境的 ether.fi 系统中,用户投入 Stake 产品的存款会被定向到 LiquidityPool 合约,该合约会根据用户的选择铸造 eETH(一种重置余额型收据代币)或 weETH(一种非重置余额的包装版本)。[1] LiquidityPool 将汇集的 ETH 分配给由许可和社区节点运营商集群运行的验证器,这些集群采用分布式验证器技术(DVT),并通过 SSV Network 等中间件实现。它负责验证器的创建与分配、奖励核算以及赎回。[1] 当用户通过销毁 eETH 或 weETH 进行赎回时,资金池首先从可用流动性中处理提款。如果流动性不足,它会排队等待验证器退出,并在提款在信标链上敲定并由资金池接收后,将 ETH 分配给索赔人。[16][1]
Ether.fi 将其安全态势描述为“非托管、主动防御”。协议合约的结构使其无法单方面转移用户资金,而明确界定的防御权限允许指定的管理员暂停受影响的合约并阻断正在进行的攻击。这些权限被划分在侧重于升级和侧重于运营的多签名钱包之间。[15]
Delegated Staking
在 ether.fi 当前的设计中,委托是通过节点运营商和个人质押者参与分布式验证器技术(DVT)集群来实现的。这些集群运行的验证器资金来自中央 LiquidityPool,而非来自每个运营商个人的 32 ETH 保证金。[4] 经批准的节点运营商和个人质押者加入基于 SSV Network 和 Obol 等中间件构建的 DVT 集群,他们在其中持有验证器密钥分片,维护硬件,并满足性能和可靠性要求,以换取他们协助运行的验证器所产生的质押奖励分成。[4] 从 LiquidityPool 到合格运营商的验证器分配由协议根据其分配逻辑自动处理,因此委托用户仅与 eETH 和 weETH 交互,而不与单个验证器插槽交互。[1] ether.fi 的早期版本曾使用“拍卖+NFT”模式进行委托,此后已被池化 DVT 模型取代。
Permissionless Withdrawals
继 Ethereum 执行层和共识层的上海及 Capella 升级,以及 EIP‑4895 提款功能的引入之后,ether.fi 的池化模型允许用户通过销毁 eETH 或 weETH 并直接从流动性池(LiquidityPool)中赎回 ETH 来退出,而无需管理单个验证者的提款合约。[1] 当用户请求赎回时,流动性池首先利用可用的链上流动性满足申领。如果流动性不足,协议会排队等待验证者退出,一旦这些退出在信标链上完成,相应的提款将进入池级金库,并可供用户无许可地申领。[16] 作为“Safe Staking, From Doctrine to Code”升级的一部分,ether.fi 硬编码了不变性规则,要求已完成的提款必须在链上托管直至被申领,并且即使协议管理员暂停了其他操作,这些提款仍保持可申领状态,从而确保用户本金和奖励的偿付不会被阻断。[16]
奖励提取 (Rewards Skimming)
在当前的池化模型下,验证者奖励会累积到流动性池中,并体现在 eETH 的变基(rebase)中。用户会自动获得其在质押收益中的份额,方式包括 eETH 的余额调整,或者对于 weETH 而言,通过包装代币相对于 ETH 的价值增值来实现。[1] 用户不再需要与单个验证者的“提款保险箱”合约交互来提取奖励,因为这些机制已被抽象到池级会计处理之后。
全额提款 (Full Withdrawal)
在池化设计中,用户通过赎回并销毁其 eETH 或 weETH 来执行全额退出。一旦流动性池通过现有流动性支付提款,或者在必要时完成协议管理的验证者退出并处理由此产生的最终提款,用户即可收到 ETH。[16][1] 验证者的全额退出和资金重新分配由协议统一处理,而不是通过用户管理的单个验证者提款保险箱合约来完成。
协议收入分享 (Sharing Protocol Revenue)
Ether.fi 的协议收入由三大支柱构成:Stake、Liquid 和 Cash。[8] Stake 主要通过协议费用以及由流动性池资助的验证者所赚取的质押收益利差产生收入。Liquid 通过其自动化 DeFi 金库贡献管理费和业绩费。随着 ether.fi 扩展其数字银行(neobank)业务,Cash 从支付相关来源赚取收入,如银行卡刷卡手续费(interchange)、外汇利差以及特定余额的利息。[8] 根据 ether.fi 的“2025 年打造 10 亿美元收入 DeFi 协议”更新,该协议的目标是在盈利且治理决策通过的前提下,将高达约 25% 的协议收入用于回购 ETHFI,以惠及 sETHFI 持有者,使代币价值增长与 Stake、Liquid 和 Cash 产品的使用保持一致。[8]
代币
ETHFI
治理代币 ETHFI 赋能社区成员直接参与 ether.fi 的发展和生态系统扩张。ETHFI 持有者可以参与关键的协议决策,包括启动 ether.fi 资助计划、设定经济参数、授予软件开发人员权限、批准节点运营商,以及参与代币质押以获得额外激励和国库多元化努力。[3] 随着 ether.fi 演变为涵盖 Stake、Liquid 和 Cash 的更广泛的加密新银行,ETHFI 也成为了协议的主要价值和会员层。治理部门将协议收入的一部分(在盈利时目标比例高达 25%)用于回购,并为质押 ETHFI 的持有者提供与产品级特权挂钩的福利。[8]
代币经济学
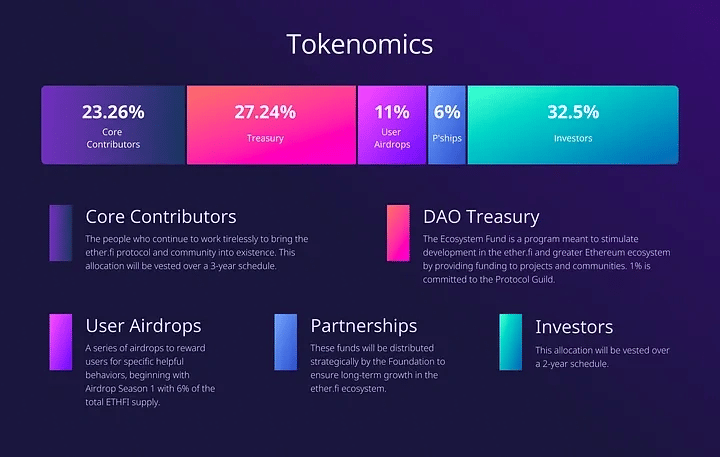
ether.fi 生态系统内的资源分配分为以下几个类别:[3]
- 核心贡献者 (Core Contributors):23.26%;核心贡献者由积极开发和推进 ether.fi 协议及社区的个人组成。他们的分配将在三年内归属,以激励持续贡献。
- DAO 国库 (DAO Treasury):27.24%;DAO 国库包括生态系统基金,旨在促进 ether.fi 及更广泛的以太坊生态系统内的发展。该基金的 1% 专门用于 Protocol Guild。
- 用户空投:11%;用户空投旨在奖励用户的特定有益行为。这些空投从第一季空投开始,分发 ETHFI 总供应量的 6%。
- 合作伙伴 (Partnerships):6%;合作伙伴关系涉及基金会对资金的战略分配,以促进 ether.fi 生态系统的长期增长。
- 投资者 (Investors):32.5%;投资者的分配将在两年内归属。
除了这种固定的代币分配外,ether.fi 后期的收入模型将 Stake、Liquid 和 Cash 产品线的收入份额注入以 ETHFI 为核心的机制中,如回购和质押 ETHFI 奖励,使代币的长期价值与协议收入和使用情况保持一致。[8]
ether.fi Staked ETH (eETH)
ether.fi Staked (eETH) 是由 ether.fi 推出的一种重置余额 (rebasing) ERC-20 代币,代表了对协议流动性池中持有的集合 ETH 以及在以太坊权益证明系统中质押的 ETH 的索取权。[1] 当用户通过 Stake 产品存入 ETH 时,流动性池会铸造 eETH,重置余额机制通过调整所有地址的余额,自动向 eETH 持有者分发质押奖励。流动性池使用分布式验证者技术将 ETH 分配给由节点运营商集群运行的验证者,而存款和赎回则由池内流动性提供服务,完整的验证者退出会根据需要在后台排队处理。[1]
weETH 是 eETH 的非变基(non-rebasing)包装版本,旨在作为 DeFi 集成中的“纯净”抵押品,在保持余额稳定的同时,其价值反映了底层 eETH 的变基。在早期迭代中,eETH 和 weETH 作为默认带有 EigenLayer 风险敞口的流动性再质押代币运行,但 ether.fi 随后将再质押功能与核心抵押品代币分离。截至 2026 年 8 月,weETH 已移除所有再质押风险敞口,目前作为传统的流动性质押代币运行,而再质押则通过基于 Symbiotic 协议构建的独立代币 weETHs 以自愿加入的方式提供。[9][10] 这些报告中引用的 ether.fi 自身削减风险(slashing-risk)文档指出,到 2026 年 8 月,只有不到 1% 的资产仍留在 EigenLayer 中进行再质押,并计划在 2026 年第三季度实现零再质押份额,并在 2026 年第四季度从其验证者中移除 EigenPod 提款凭证。[9]
2026 年,ether.fi 以“从教条到代码的安全质押”为口号,进行了重大的协议级安全升级,围绕三个原则重塑了其设计:结构性非托管、代码强制安全以及主动防御。[12] 该升级由 Certora 审计,将关键的安全保证转化为链上不变性——例如,防止 eETH 的汇率通缩,确保 weETH 相对于其包装的 eETH 不会出现抵押不足,并为铸造、销毁和提款最终确定等操作硬编码了上限和熔断机制。这些属性通过不变性测试不断进行压力测试,而由分层角色、守护者密钥和到期暂停组成的运营框架旨在从时间和范围上限制安全事件的影响。[12]
与 Steakhouse Financial 合作开展的专门 weETH 强化计划,进一步收紧了围绕该包装代币的治理和合约级限制。这一过程延长了治理时间锁,将升级权限分散到独立实体,限制了预言机报告,引入了确定性且不可暂停的退出路径,并增加了诸如预言机故障时的赎回备选方案以及对新削减风险敞口的加密硬禁用等保护措施。[17] 在这些变化之后,weETH 获得了 Credora 的独立 A+ 风险评级,并被纳入 Steakhouse Prime 金库,在 weETH/USDC 和 weETH/USDT 市场中拥有 86% 的贷款价值比 (LTV)。[16][18]
合作伙伴关系
随着其验证器、预言机和再质押堆栈的发展,Ether.fi 宣布与基础设施提供商建立了一系列合作伙伴关系。这些合作代表了当时的特定集成,而非其目前基于流动性池(LiquidityPool)和 DVT 架构的全貌。[14]
Obol Labs
2023 年 2 月 23 日,当 ether.fi 在 X 上推出其平台时,Obol Labs 宣布成为其官方 DVT 合作伙伴。Obol Labs 是通过 Obol 网络及其生态系统开发与 Ethereum 保持一致的分布式验证器中间件的开发商。此次合作构成了 ether.fi 早期 DVT 堆栈的一部分,同时也包括其他中间件提供商。[5]
Aethos
2024 年 3 月 26 日,ether.fi 宣布与去中心化智能合约引擎 Aethos 建立合作伙伴关系。根据该协议,ether.fi 使用 Aethos 的 AVS 来提供额外的协议安全层。[6] 这一安排是 ether.fi 文档中描述的更广泛的安全和风险管理堆栈的一个组成部分。
Redstone Oracles
2024 年 4 月 12 日,ether.fi 与 RedStone Oracles 达成了一项价值 5 亿美元的再质押安排,以保护数据预言机。该安排利用超过 20,000 个节点运营商和 eETH 代币,帮助抵御当时特定的网络漏洞。[7] 这一伙伴关系反映了 ether.fi 2024 年的再质押策略,并与核心协议材料中记录的后期再质押和风险态势变化并存。
ETHGas
2026 年 4 月,ether.fi 承诺在三年内向 Ethereum 区块空间期货市场 ETHGas 提供价值 30 亿美元的 ETH 作为“验证器流动性”。[20] 根据当时的报道,这些流动性将源自 ether.fi 管理的超过 280 万个 ETH,并部署到 ETHGas 中。该平台旨在让验证器提前出售区块空间承诺,以获得更可预测的收益和执行,同时支持机构对 Ethereum 区块空间的需求。[20]
Plume
2026 年 6 月,ether.fi 和 Plume 宣布了一项旗舰 RWA 保险库集成。根据该集成,ether.fi 专门向建立在 Plume Nest Vaults 之上的 Plume RWA 保险库分配了 1 亿美元。[21] 该合作伙伴关系旨在让符合条件的 ether.fi 用户能够从标准化的链上保险库中获得机构级的现实世界资产收益,并构成了 ether.fi 提供 RWA 和以机构为中心的收益产品更广泛战略的一部分。[21]